
Opłata handlingowa 2 euro od 1 listopada 2026: ile zapłacisz za pozycję w odprawie celnej
Od listopada 2026 r. do cła 3 € ma dojść nowa unijna opłata handlingowa w wysokości 2 € za każdą pozycję w zgłoszeniu celnym, powiększona o VAT. Nowe zasady obejmą zakupy spoza UE, niezależnie od wartości towaru. Sprawdź, kogo dotyczy opłata, kto poniesie jej koszty i jakie zmiany czekają europejski e-commerce.
Spis treści
Czym jest opłata handlingowa 2 € i skąd się wzięła
Opłata handlingowa (unijna opłata manipulacyjna, ang. Union handling fee) to stała opłata administracyjna za obsługę celną towarów sprzedawanych na odległość z państw trzecich do klientów w UE. Jej celem jest pokrycie kosztów weryfikacji danych, analizy ryzyka oraz kontroli dokumentów i towarów, które rosną wraz z liczbą małych przesyłek.
To opłata, nie cło. Cło 3 € obowiązuje od 1 lipca 2026 r. i wyrównuje warunki importu tanich przesyłek z towarami przywożonymi w dużych partiach. Opłata handlingowa jest osobnym obciążeniem, dolicza się ją w tym samym zgłoszeniu celnym.
Podstawę dała reforma unijnego prawa celnego: Rada UE zatwierdziła reformę 3 września, Parlament Europejski 16 września, a nowy Unijny Kodeks Celny (rozporządzenie (UE) 2026/2108) opublikowano w Dzienniku Urzędowym UE 19 września i wszedł w życie 20 września 2026 r. Kodeks tylko tworzy opłatę. Kwotę ustaliła Komisja Europejska w rozporządzeniu delegowanym z 21 września 2026 r. i przeglądać ją będzie co dwa lata.
Uwaga na starsze publikacje. Wcześniej w mediach i komunikatach krążyły warianty: 2 € od przesyłki, 0,5 € dla towarów z magazynu w UE, a nawet widełki 2–4 € zależne od kategorii towaru. Ostateczny akt przesądził: 2 € za pozycję. Niższa stawka dla towarów odprawianych po magazynowaniu w specjalnym składzie celnym ma pojawić się dopiero w 2028 r.
Jak liczona jest opłata: za pozycję, nie za paczkę ani sztukę
Opłata 2 € nalicza się od pozycji w zgłoszeniu celnym, czyli od towarów w jednej przesyłce, które mają ten sam kod taryfy celnej i to samo pochodzenie. Liczba sztuk nie ma znaczenia. Dlatego poprawna klasyfikacja taryfowa przesądza dziś nie tylko o stawce cła, ale i o liczbie opłat.
Ważny szczegół praktyczny: ze względu na ograniczenia systemów celnych opłata i cło 3 € naliczają się automatycznie od każdej linii zgłoszenia, niezależnie od liczby sztuk. Rodzaj zgłoszenia ma więc znaczenie. W uproszczonym zgłoszeniu H7 podaje się 6-cyfrowy kod HS bez kraju pochodzenia, w pełnym H1 – 10-cyfrowy kod TARIC i pochodzenie. W przykładzie Komisji przesyłka za 140 € z trzema kostiumami damskimi z różnych materiałów to w H7 jedna linia (3 € cła + 2 € opłaty), a w H1 trzy linie (9 € + 6 €). Od 1 listopada w każdym zgłoszeniu sprzedaży na odległość trzeba też podać kod dokumentu TARIC Y126, który uruchamia naliczenie opłaty. Kwoty w tabeli są przed VAT – zasady jego naliczania opisujemy niżej.
| Zawartość przesyłki (wartość) | Pozycje | Cło 3 € | Opłata 2 € | Razem |
| 5 koszulek bawełnianych (60 €) | 1 | 3 € | 2 € | 5 € |
| 5 koszulek i zegarek (60 €) | 2 | 6 € | 4 € | 10 € |
| 3 różne towary (120 €) | 3 | 9 € | 6 € | 15 € |
| Kurtka (400 €) | 1 | brak – normalna stawka taryfowa | 2 € | stawka taryfowa + 2 € |
Zasady, które warto znać
- Bez progu wartości. Cło 3 € dotyczy przesyłek do 150 €, opłata handlingowa obejmuje sprzedaż na odległość także powyżej tej kwoty. Nie obejmuje natomiast importu B2B – tylko dostawy do konsumentów i podmiotów, które nie rozliczają VAT od nabyć.
- Preferencja nie zwalnia z opłaty. Towary z preferencyjnym pochodzeniem zgłoszone w H1 bez IOSS unikają cła 3 €, ale opłata 2 € nadal obowiązuje.
- Płaci deklarant. Opłatę ponosi podmiot dokonujący odprawy – platforma, sprzedawca lub przewoźnik. Kolejność jest ustalona: posiadacz IOSS, użytkownik procedury szczególnej, przedstawiciel pośredni importera, a konsument tylko wyjątkowo. Konsument zapłaci ją tylko wtedy, gdy zostanie przeniesiona na niego w cenie lub przy doręczeniu.
- Bez zwrotu. Opłata powstaje z chwilą przyjęcia zgłoszenia i nie podlega zwrotowi – także gdy kupujący odeśle towar albo zgłoszenie zostanie unieważnione.
- Z VAT. Według wytycznych Komisji z 5 października 2026 r. opłata jest kosztem dodatkowym dostawy i wchodzi do podstawy opodatkowania VAT. Przy IOSS import jest zwolniony z VAT, ale jeśli opłatę doliczono klientowi przy sprzedaży, wchodzi do podstawy w deklaracji IOSS. W procedurze szczególnej i standardowej powiększa podstawę VAT z importu. Cło 3 € wchodzi do podstawy VAT tylko poza IOSS.
- Tylko sprzedaż na odległość. Prezent wysłany między osobami prywatnymi nie jest sprzedażą i nie podlega opłacie.
Harmonogram reformy celnej: gdzie jest opłata 2 €, a gdzie Data Hub
Opłata handlingowa to trzeci z siedmiu kroków reformy celnej opisanych w harmonogramie Ministerstwa Finansów. Pierwsze trzy kroki dotyczą okresu przejściowego, pozostałe prowadzą do pełnego Data Hub.
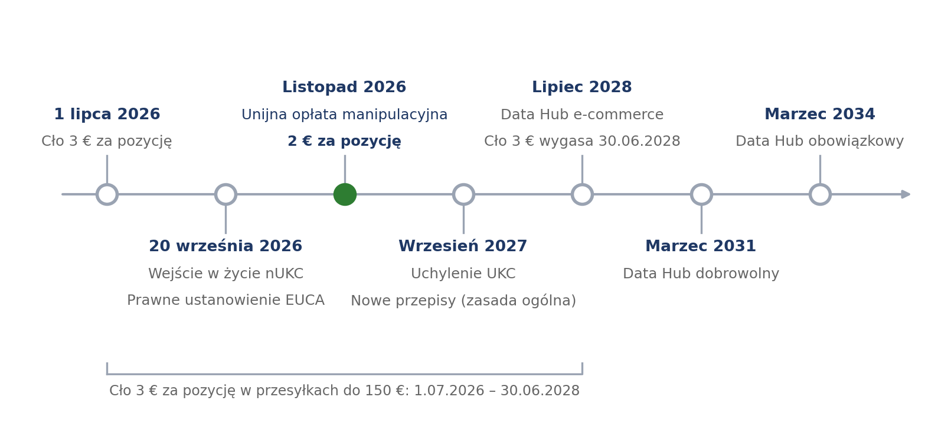
Oś nie jest w skali: cztery pierwsze kroki mieszczą się w niespełna półtora roku, ostatnie dzielą lata.
- 2026–2027, okres przejściowy. Od 1 lipca 2026 r. obowiązuje cło 3 € za pozycję. 20 września 2026 r. wszedł w życie nowy Unijny Kodeks Celny (nUKC) i prawnie ustanowiono Europejski Urząd Celny (EUCA). W listopadzie 2026 r. dochodzi opłata 2 €. We wrześniu 2027 r. uchylany jest dotychczasowy UKC, a nowe przepisy stosuje się co do zasady.
- Lipiec 2028, Data Hub e-commerce. Data Hub to wspólna unijna platforma danych celnych, tworzona w ramach reformy. W tym samym miesiącu, 1 lipca 2028 r., ma wygasnąć cło 3 € – do 1 grudnia 2027 r. Komisja oceni, czy Data Hub zdąży, i może zaproponować przedłużenie. Wtedy obowiązywać mają normalne stawki taryfowe, a dla towarów sprzedawanych z nowego składu celnego dla sprzedaży na odległość – osobna, niższa opłata.
- Marzec 2031 i marzec 2034. Najpierw Data Hub działa dobrowolnie, a od marca 2034 r. staje się obowiązkowy.
Dla firm wniosek jest praktyczny: opłata 2 € – w odróżnieniu od cła 3 € – nie jest przejściowa, a Komisja ma okresowo przeglądać jej wysokość. Nie rozstrzygnięto jeszcze, jak będzie wyglądać po uruchomieniu Data Hub. Rzetelne dane o towarze (kod HS, pochodzenie, identyfikator produktu) przydadzą się w obu okresach.
Co opłata zmienia dla e-commerce i jak się przygotować
Najmocniej odczują ją koszyki z wieloma różnymi tanimi towarami, bo każda dodatkowa pozycja oznacza kolejne 5 € (cło 3 € plus opłata 2 €) w przesyłce do 150 €. Część sprzedawców rozważa przeniesienie zapasów do magazynów w UE, ale skład celny nie jest tu prostą furtką (patrz krok 5).
Przed 1 listopada warto wykonać pięć kroków:
- Policz koszt całkowity na pozycję. Dodaj 2 € do kalkulacji landed cost i do ceny widocznej w koszyku. Okres od listopada 2026 do 30 czerwca 2028 to cło 3 € plus opłata 2 € za pozycję w przesyłkach do 150 €.
- Zrób audyt kodów HS. Błędna klasyfikacja zmienia liczbę pozycji, stawkę cła i ryzyko korekty. Zestawy towarów sprawdź pod kątem rozbicia na osobne pozycje.
- Uporządkuj dane produktowe. Identyfikatory produktów mają być obowiązkowe w zgłoszeniach od 1 listopada 2026 r.; od lipca można je podawać dobrowolnie. Wymóg dotyczy przesyłek o wartości do 150 €.
- Ustal, kto płaci. Przy sprzedaży DDP koszt ponosi sprzedawca lub platforma. Przy DAP opłatę płaci deklarant (zwykle przewoźnik lub agencja celna) i obciąża nią kupującego. Zapisz to w regulaminie i komunikacji, zamiast zaskakiwać klienta przy doręczeniu.
- Oceń model magazynowy. Uwaga na skład celny: Komisja zmienia przepisy tak, by towary sprzedane konsumentom w trakcie składowania w składzie celnym też podlegały cłu 3 € i opłacie, a organy celne mogą traktować partię złożoną z wielu zamówień jako sprzedaż na odległość. Niższa opłata obejmie dopiero nowy skład celny dla sprzedaży na odległość, dostępny od 1 lipca 2028 r. Zanim zmienisz model, sprawdź go z agencją celną.
Budżety na sezon zakupowy planuj od razu z nową opłatą: Black Friday wypada 27 listopada, czyli niespełna cztery tygodnie po starcie.
Opłata handlingowa 2 euro – najczęściej zadawane pytania (FAQ)
- Ile wynosi opłata handlingowa i od kiedy obowiązuje?
Wynosi 2 € za pozycję w zgłoszeniu celnym i ma obowiązywać od 1 listopada 2026 r. Kwotę ustaliło rozporządzenie delegowane Komisji C(2026) 6694. Akt stosuje się od dziesiątego dnia po jego wejściu w życie; okres kontroli przez Parlament Europejski i Radę kończy się najpóźniej 21 października 2026 r. - Czy opłata dotyczy paczki, czy pozycji?
Pozycji. Pozycją są towary w tej samej przesyłce o tej samej klasyfikacji taryfowej, opisie i pochodzeniu; w praktyce opłatę nalicza się od każdej linii zgłoszenia. Pięć identycznych koszulek to jedna opłata 2 €, koszulka i zegarek to 4 €. - Czy opłata dotyczy przesyłek powyżej 150 €?
Tak. Cło 3 € dotyczy przesyłek do 150 €, ale opłata handlingowa obejmuje sprzedaż na odległość bez względu na wartość. - Czy od opłaty handlingowej płaci się VAT?
Tak. Według wytycznych Komisji z 5 października 2026 r. opłata wchodzi do podstawy opodatkowania VAT jako koszt dodatkowy dostawy. Przy IOSS dolicza się ją do podstawy w deklaracji IOSS, jeśli naliczono ją klientowi przy sprzedaży; poza IOSS powiększa podstawę VAT z importu. Cło 3 € zwiększa podstawę VAT, jeśli podatek jest pobierany przy imporcie, a nie w IOSS. - Kto płaci opłatę handlingową?
Wybór zależy od możliwości sprzedawcy i kupującego. DDP sprawdza się, gdy sprzedawca może legalnie przeprowadzić odprawę importową i chce zaoferować klientowi dostawę bez dodatkowych formalności po stronie odbiorcy. DAP jest częściej stosowane, gdy kupujący ma własne zaplecze celne lub sprzedawca nie może występować jako importer w kraju przeznaczenia. - Czy opłata dotyczy sprzedaży B2B?
Nie. Opłata obejmuje tylko sprzedaż na odległość, czyli dostawy do konsumentów i podmiotów, które nie rozliczają VAT od nabyć. Import B2B z numerem VAT nabywcy nie jest nią objęty. - Czy rodzaj zgłoszenia celnego zmienia kwotę opłaty?
Może. Opłata nalicza się od każdej linii zgłoszenia. W zgłoszeniu H1 z 10-cyfrowym kodem TARIC i krajem pochodzenia te same towary mogą zająć więcej linii niż w uproszczonym H7, a więc wygenerować więcej opłat. - Co z opłatą po uruchomieniu Data Hub?
Harmonogram Ministerstwa Finansów przewiduje Data Hub e-commerce od lipca 2028 r. W tym samym czasie, 1 lipca 2028 r., ma wygasnąć cło 3 €, choć Komisja może je przedłużyć. Dla towarów sprzedawanych z nowego składu celnego dla sprzedaży na odległość przepisy przewidują osobną, niższą opłatę. Stawki po 2028 r. nie zostały jeszcze ustalone.


Szukaj artykułu
Najpopularniejsze tematy